


Beitrag teilen:


Gemeinsam mehr Bargeld: Warum Geldautomaten-Pooling in Europa Schule macht
Geldautomaten-Pooling senkt durch gemeinsam genutzte Netze die Kosten für Banken und sichert den Zugang zu Bargeld trotz Filialschließungen.
Wer schon einmal mit einem Lufthansa-Ticket in Singapur gelandet ist und dort in einen Anschlussflug der Singapore Airlines umgestiegen ist, kennt das Prinzip. Man bucht einmal, sammelt Meilen im selben Programm und nutzt dieselben Lounges. Die Star Alliance hat vor fast dreißig Jahren gezeigt, dass Konkurrenten zusammen mehr erreichen können als jeder für sich allein, und dass am Ende vor allem die Kundinnen und Kunden davon profitieren.
Solche Kooperationen sehen wir inzwischen überall. Carsharing-Anbieter teilen sich Stellplätze, Verkehrsverbünde machen aus vielen Tarifen ein Ticket, und Stadtwerke betreiben gemeinsam Ladeinfrastruktur. Die Logik ist immer dieselbe: Die teure Infrastruktur teilt man, im Service tritt man gegeneinander an.
Auch wir denken bei IC Cash so. Seit rund zwanzig Jahren betreiben wir von Taufkirchen bei München aus Geldautomaten und Einzahlungssysteme, und zwar unabhängig von Banken und Herstellern. Unsere Frage war dabei immer, wo wir mit anderen gemeinsam mehr für die Menschen schaffen, die ihr Bargeld brauchen. Dass wir etwas alleine können, reicht uns nicht als Antwort. Im Team ist man einfach stärker.
Was Pooling eigentlich bedeutet
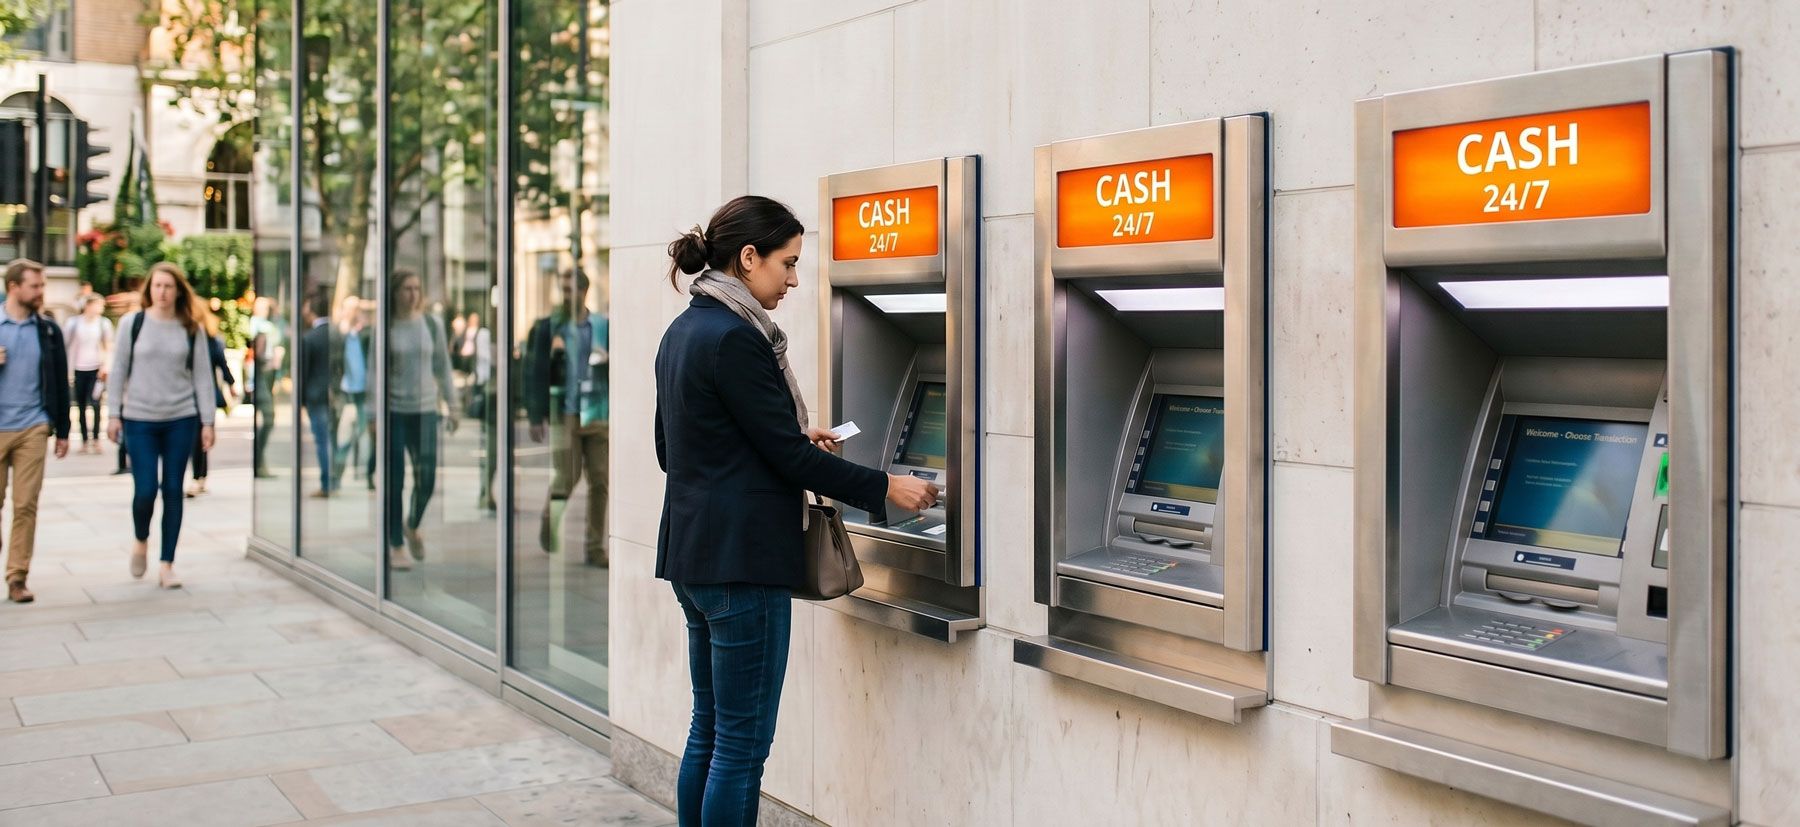
Beim Geldautomaten-Pooling schließen sich mehrere Banken zusammen und lassen ihre Automaten nicht mehr jede für sich betreiben. Sie nutzen ein gemeinsames Netz, oft mit einem spezialisierten Betreiber. Der Vorteil: die Netze der teilnehmenden Banken vergrößern sich und alle Teilnehmer profitieren durch mehr Auszahlungsstellen. Für Kundinnen und Kunden heißt das: Es gibt einen Automaten für alle, egal bei welcher Bank man das Konto hat. Für die Banken sinken die Kosten deutlich, weil nicht mehr drei Institute an derselben Straßenecke drei Automaten befüllen, warten und gegen Sprengungen sichern müssen.
In vielen europäischen Ländern ist das längst Alltag. In den Niederlanden haben ABN AMRO, ING und Rabobank ihre Automaten unter der gelben Marke „Geldmaat“ zusammengeführt. In Belgien haben Belfius, BNP Paribas Fortis, ING und KBC das gemeinsame Netz „Batopin“ gegründet. Weitere Beispiel sind „Bancomat“ in Luxemburg und “Cash Services“ in Frankreich. In Skandinavien laufen Automaten schon seit Jahren über gemeinsame Plattformen. Der Trend geht eindeutig in eine Richtung: Beim Bargeld wird Europa kooperativer.
Wir springen dort ein, wo Banken sich zurückziehen
In Deutschland sieht die Lage anders aus, und das wird zunehmend zum Problem. Die Zahl der Geldautomaten sinkt konstant – was jeder der spontan Bargeld abheben möchte schon am eigenen Leib erfahren hat. Und jedes Jahr kommen Filialschließungen dazu. In vielen Gemeinden wird der letzte Automat abgebaut, und oft ist es kein Zufall, dass gleichzeitig die letzte Filiale schließt. Gleichzeitig halten es laut einer aktuellen Studie der Bundesbank 80 Prozent der Menschen für wichtig, dass man in Deutschland weiterhin bar bezahlen kann. (Bundesbank:“ Zahlungsverhalten in Deutschland 2025“)
Genau hier sehen wir unsere Aufgabe. Wenn eine Bank sich von einem Standort zurückzieht, darf das nicht heißen, dass dort kein Bargeld mehr zu bekommen ist. Heute betreiben wir gemeinsam mit unserem Beteiligungsunternehmen In2Retail B.V., das seit 2025 zu uns gehört, rund 2.500 Geldautomaten in Deutschland, Österreich, den Niederlanden, Spanien, Dänemark, Frankreich, Italien und Irland. Gerade die Erfahrung von In2Retail - aus einem Markt, in dem Pooling bereits funktioniert. – ist für uns sehr wertvoll.
Unser Auszahlgeräte stehen in der Fußgängerzone, im Späti, an der Tankstelle oder im Einkaufszentrum, also dort, wo Menschen ohnehin unterwegs sind. Als von der BaFin beaufsichtigtes Zahlungsinstitut bringen wir die Sicherheit und Verlässlichkeit mit, die man bei Bargeld zu Recht erwartet.
Warum Tieto und IC Cash zusammengehen
Für ein neutrales, gemeinsam genutztes Automatennetz braucht man eine technologische Basis, die viele Banken gleichzeitig anbinden kann, die sicher ist und die alle Regeln einhält. Deshalb haben wir uns mit Tieto zusammengetan. Das nordeuropäische IT-Unternehmen verbindet über seine Plattform schon heute mehr als 10.000 Geldautomaten in Skandinavien und den Niederlanden, also genau in den Ländern, die beim Pooling Vorreiter sind. Mit unserer fünfjährigen Partnerschaft bringen wir diese Erfahrung nach Deutschland und Österreich, einschließlich der Anbindung an die girocard.
Die Aufgaben sind klar verteilt. Tieto bringt die Plattform und das Wissen aus den nordischen Märkten mit, wir bringen unsere Standorte, das Betriebs-Know-how und unsere Kenntnis des deutschsprachigen Markts ein. Das Ergebnis soll ein Angebot sein, mit dem Banken und Sparkassen Kosten teilen können, ohne ihren Kundinnen und Kunden den Zugang zu Bargeld zu nehmen.
Die Rahmenbedingungen hinken hinterher
So gut Pooling funktioniert: Politisch ist in Deutschland noch nicht angekommen, wie sehr sich die Bargeldversorgung gerade verändert. Politische Rahmensetzung stammt aus einer Zeit, in der jede Bank ihre eigenen Automaten hatte, Bargeld die gängige Zahlungsform war und digitale Zahlverfahren noch die Ausnahme waren. Das ist vorbei. Aktuell verhandelt die EU gerade darüber, wie Bargeld als gesetzliches Zahlungsmittel künftig abgesichert werden soll. Jetzt werden die Weichen gestellt.
Unser Anliegen dabei ist klar. Wer den Zugang zu Bargeld sichern will, muss auch die Akteure mitdenken, die ihn heute schon in der Fläche sicherstellen. Das sind zunehmend unabhängige Betreiber und Kooperationsmodelle wie Pooling. Hier geht es um Chancengleichheit, um Vergütung der Serviceleistung „Bargeldbereitstellung“ und um den Willen, den Bargeldkreislauf auch politisch zukunftsfest zu machen. Auch Ansätze wie das „Universal Deposit“, die Möglichkeit dass Kunden verschiedener Banken in jeden Einzahlautomaten teilnehmender Banken einzahlen können, sind konkrete regulatorische Maßnahmen, durch die Bargeldnutzung und -verfügbarkeit unterstützt werden können.
Wir als Unternehmen suchen Partner und bauen Lösungen, die auch unter nicht perfekten Bedingungen funktionieren. Aber dauerhaft leisten wir hier einen „Kampf gegen Windmühlen“.
Die Star Alliance ist nicht entstanden, weil jemand sie verordnet hätte, sondern weil die Beteiligten verstanden haben, dass sie gemeinsam weiter kommen. Beim Bargeld sind wir an einem ähnlichen Punkt. Wir sind bereit dafür, und wir freuen uns über jeden Partner, der mitmachen will.


